Warum gibt es private Krankenkassen in Deutschland überhaupt, während in fast allen anderen europäischen Ländern ein einheitliches Gesundheitssystem für alle Bürger gilt? Jedes Mal, wenn gesetzlich Versicherte monatelang auf einen Facharzttermin warten oder die Beitragsbemessungsgrenze zum Jahreswechsel kräftig angehoben wird, kocht die Debatte um die vermeintliche „Zwei-Klassen-Medizin“ wieder hoch. Noch brisanter wird die Frage mit Blick auf das Jahr 2027: Durch das neue GKV-Beitragssatzstabilisierungsgesetz und den Kabinettsbeschluss zur Rechengrößenverordnung springt die Versicherungspflichtgrenze für den Wechsel in die Private Krankenversicherung (PKV) von 77.400 Euro (2026) auf 84.150 Euro (2027).
Dass Deutschland als einziges Land innerhalb der Europäischen Union ein echtes duales Gesundheitssystem aus Gesetzlicher Krankenversicherung (GKV) und Privater Krankenversicherung (PKV) unterhält, ist kein Zufall, sondern das Ergebnis einer über 140-jährigen historischen Entwicklung seit Otto von Bismarck, strenger verfassungsrechtlicher Hürden und einer massiven Quersubventionierung von Arztpraxen. Hier erfahren Sie im Detail, warum es private Krankenkassen gibt, wie das System historisch entstanden ist, warum Politik und Verfassungsrechtler die „Bürgerversicherung“ bisher nicht eingeführt haben und welche neuen Einkommensgrenzen 2026 und 2027 gelten.
🏥 Kurzüberblick: Warum gibt es private Krankenkassen in Deutschland?
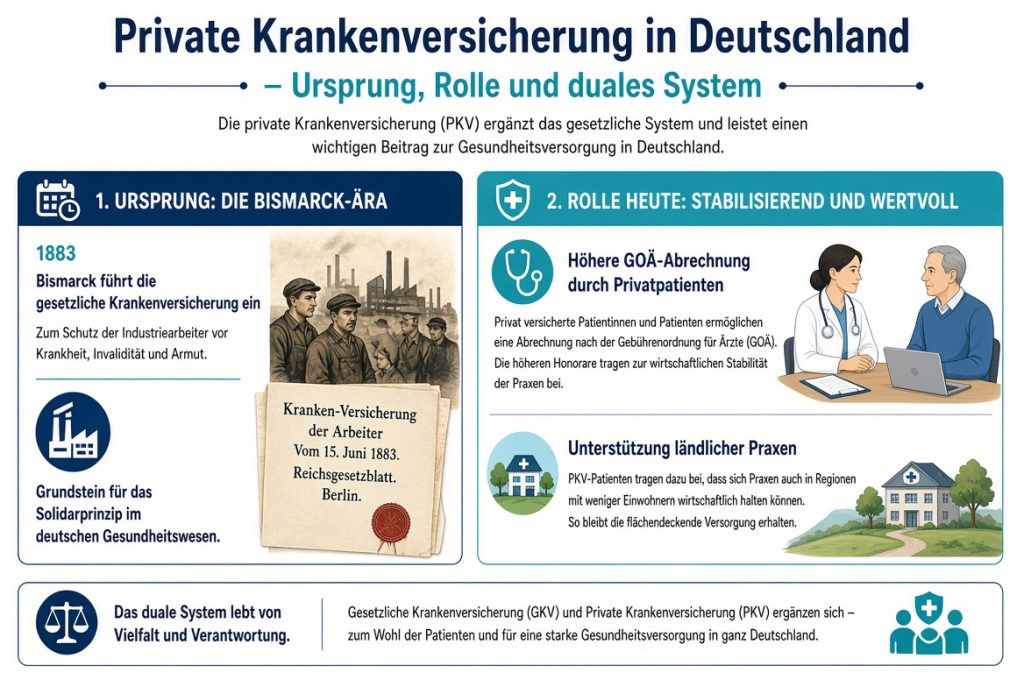
- Historischer Ursprung (seit 1883): Als Reichskanzler Otto von Bismarck 1883 die gesetzliche Krankenversicherung einführte, war diese ausschließlich zum Schutz schlecht bezahlter Industriearbeiter gedacht. Selbstständige, Freiberufler, Beamte und besserverdienende Angestellte wurden bewusst vom staatlichen Zwang ausgenommen und gründeten private Selbsthilfeeinrichtungen – die Vorläufer der heutigen PKV.
- Duales System & Zahlen: Rund 89 Prozent der Bevölkerung (ca. 74,5 Millionen Menschen) sind in der GKV nach dem Solidarprinzip versichert; knapp 11 Prozent (rund 8,7 Millionen Menschen) sind nach dem Äquivalenzprinzip mit Kapitaldeckung in der PKV vollversichert.
- Finanzielle Stütze für Arztpraxen: Privatversicherte spülen durch höhere Abrechnungssätze nach der Gebührenordnung für Ärzte (GOÄ) jährlich über 13 bis 15 Milliarden Euro Mehrumsatz in das deutsche Gesundheitssystem – im Schnitt rund 55.000 bis 65.000 Euro pro Arztpraxis im Jahr, ohne die viele Praxen auf dem Land kaum wirtschaftlich arbeiten könnten.
- Aktueller Sprung der Einkommensgrenze (2026/2027): Arbeitnehmer dürfen 2026 erst ab einem Bruttojahresgehalt über 77.400 Euro (6.450 Euro/Monat) in die PKV wechseln. Zum 1. Januar 2027 steigt diese Grenze durch eine gesetzliche Sonderanhebung um 8,72 % auf 84.150 Euro (7.012,50 Euro/Monat).
1. Die historische Antwort: Warum gibt es private Krankenkassen seit Otto von Bismarck?
Wer verstehen will, warum gibt es private Krankenkassen neben den gesetzlichen Kassen (wie AOK, TK oder Barmer), muss in das Jahr 1883 zurückblicken. Damals verabschiedete der Reichstag unter Reichskanzler Otto von Bismarck das „Gesetz betreffend die Krankenversicherung der Arbeiter“ – die Geburtsstunde des weltweit ersten modernen Sozialversicherungssystems.
Schutz für Arbeiter statt Vollkasko für alle
Im 19. Jahrhundert verfolgte der Staat ein klares Prinzip der Subsidiarität: Staatlicher Zwang sollte nur dort eingreifen, wo Menschen sich aus eigener Kraft nicht gegen existenzielle Risiken absichern konnten. Deshalb galt die gesetzliche Versicherungspflicht ab 1883 ausschließlich für gewerbliche Arbeiter und einfache Angestellte mit einem Jahreseinkommen von unter 2.000 Reichsmark (heute entspricht dieses Prinzip der Jahresarbeitsentgeltgrenze).
Wer mehr verdiente, als Arzt, Rechtsanwalt, Handwerksmeister oder Kaufmann selbstständig tätig war oder als Staatsbeamter diente, galt als schutzfähig genug, um eigenverantwortlich vorzusorgen. Aus den genossenschaftlichen Krankenunterstützungsvereinen und privaten Hilfskassen des Mittelstands entwickelten sich Anfang des 20. Jahrhunderts die großen privaten Krankenversicherungsunternehmen.
Die besondere Rolle der Beamten und das Beihilfe-System
Ein zweiter historischer Grund, warum es private Krankenkassen gibt, liegt im deutschen Berufsbeamtentum (Artikel 33 Absatz 5 des Grundgesetzes). Gegenüber seinen Beamten, Richtern und Berufssoldaten hat der Staat eine verfassungsrechtliche Fürsorgepflicht: Statt eines Arbeitgeberanteils zur gesetzlichen Krankenkasse übernimmt der Dienstherr über die sogenannte Beihilfe direkt 50 bis 70 Prozent (bei Pensionären und Kindern bis zu 80 Prozent) der konkreten Arztrechnungen. Für die verbleibenden 20 bis 50 Prozent der Krankheitskosten benötigen Beamte zwingend eine Restkostenversicherung – und genau diesen passgenauen Prozent-Tarif bieten bis heute fast ausschließlich die privaten Krankenversicherungen an.
2. Systemvergleich: GKV vs. PKV – Solidarprinzip gegen Kapitaldeckung
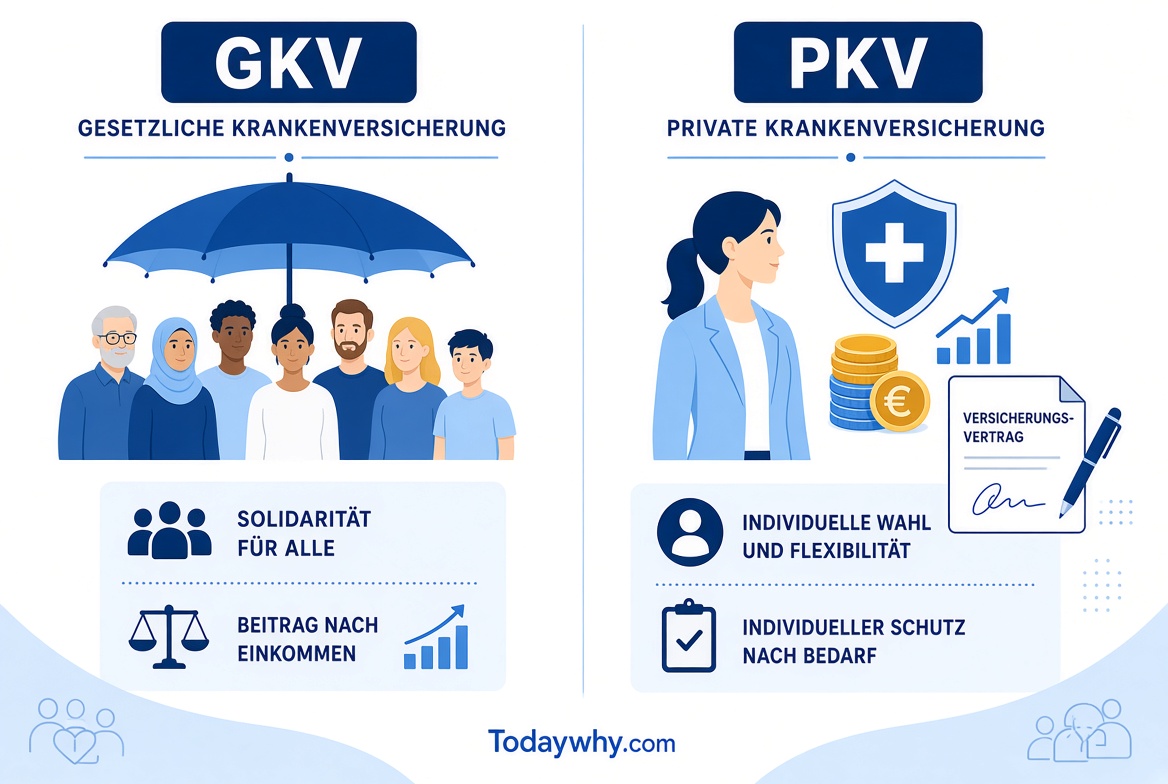
Der tiefere ökonomische Grund für das Nebeneinander von GKV und PKV liegt in den zwei völlig unterschiedlichen Finanzierungsmodellen. Während die GKV im Umlageverfahren von der Hand in den Mund lebt (ähnlich wie die gesetzliche Rente – siehe auch unsere Analyse zur aktuellen Rentenreform in Deutschland), baut die PKV einen gigantischen Kapitalstock für das Alter auf.
| Merkmal / Kriterium | Gesetzliche Krankenversicherung (GKV) | Private Krankenversicherung (PKV) |
|---|---|---|
| Rechtliche Bezeichnung | Körperschaften des öffentlichen Rechts (§ 4 SGB V) – umgangssprachlich „Krankenkassen“ | Private Versicherungsunternehmen / VVaG – juristisch exakt „Private Krankenversicherung“ |
| Finanzierungsprinzip | Solidarprinzip: Beitrag richtet sich rein nach der Höhe des Bruttoeinkommens (2026: 14,6 % + Ø 2,9 % Zusatzbeitrag). | Äquivalenzprinzip: Beitrag richtet sich nach Eintrittsalter, Gesundheitszustand und gewähltem Leistungsumfang. |
| Vorsorge für die Demografie | Umlageverfahren: Laufende Beiträge werden sofort für aktuelle Kranke ausgegeben (keine Rücklagen). | Kapitaldeckungsverfahren: Über 340 Milliarden Euro Alterungsrückstellungen dämpfen Beitragssteigerungen im Alter. |
| Familienversicherung | Ehepartner ohne eigenes Einkommen und Kinder sind beitragsfrei mitversichert. | Jede versicherte Person (auch jedes Kind) benötigt einen eigenen kostenpflichtigen Vertrag. |
| Leistungskatalog | Gesetzlich einheitlich festgelegt (§ 12 SGB V: „ausreichend, zweckmäßig und wirtschaftlich“); kürzbar durch Gesetze. | Individuell im Vertrag garantiert; einmal vereinbarte Leistungen können vom Versicherer nicht einseitig gekürzt werden. |
| Ärztliche Abrechnung | Sachleistungsprinzip über die Chipkarte nach dem streng budgetierten EBM (Einheitlicher Bewertungsmaßstab). | Kostenerstattungsprinzip nach der GOÄ / GOZ (Gebührenordnung für Ärzte/Zahnärzte) bis zum 2,3- bzw. 3,5-fachen Satz. |
Sprachlicher Hinweis: Im Alltag suchen fast alle Bürger nach „warum gibt es private krankenkassen“. Streng rechtlich heißen jedoch nur die gesetzlichen Träger (wie TK, Barmer oder AOK) „Krankenkassen“, während die privaten Anbieter als „Private Krankenversicherungen (PKV)“ bezeichnet werden.
3. Aktuelle Einkommensgrenzen 2026 & der große Sprung 2027 (Rechengrößenverordnung)
Nicht jeder darf in Deutschland frei wählen: Um das Solidarprinzip der gesetzlichen Kassen zu schützen, zieht der Gesetzgeber eine hohe Einkommenshürde für Arbeitnehmer ein – die Versicherungspflichtgrenze (offiziell: Jahresarbeitsentgeltgrenze, kurz JAEG nach § 6 SGB V). Nur Angestellte, deren regelmäßiges Jahresbruttogehalt diese Grenze überschreitet, sind „versicherungsfrei“ und dürfen in die PKV wechseln.
Für das Jahr 2027 hat das Bundeskabinett am 7. Oktober 2026 in der neuen Sozialversicherungsrechengrößen-Verordnung (in Verbindung mit dem seit 30. Juli 2026 geltenden GKV-Beitragssatzstabilisierungsgesetz) eine außergewöhnliche Sonderanhebung um 300 Euro pro Monat (+3.600 Euro im Jahr) zusätzlich zur normalen Lohnentwicklung (+4,38 %) beschlossen, wie auch das Presse- und Informationsamt der Bundesregierung bestätigt:
| Gesetzliche Rechengröße | Wert 2026 (Aktuell gültig) | Wert 2027 (Kabinettsbeschluss) | Veränderung & Bedeutung für Versicherte |
|---|---|---|---|
| Allgemeine Versicherungspflichtgrenze (JAEG) | 77.400,00 € / Jahr (6.450,00 € / Monat) | 84.150,00 € / Jahr (7.012,50 € / Monat) | +6.750 € (+8,72 %): Ab 2027 wird der Neu-Einstieg in die PKV für Angestellte deutlich schwerer. |
| JAEG für PKV-Bestandsversicherte (Bestandsschutz 2027) | 77.400,00 € / Jahr (6.450,00 € / Monat) | 80.550,00 € / Jahr (6.712,50 € / Monat) | Wer am 31.12.2026 bereits PKV-versichert ist, wird 2027 von der 3.600-€-Sonderanhebung verschont (Befreiung nach § 8 SGB V möglich). |
| Besondere JAEG (Altverträge vor 31.12.2002) | 69.750,00 € / Jahr (5.812,50 € / Monat) | 72.900,00 € / Jahr (6.075,00 € / Monat) | Gilt nur für Versicherte, die bereits am 31.12.2002 privat krankenversichert waren. |
| Beitragsbemessungsgrenze (BBG) Kranken- & Pflegeversicherung | 69.750,00 € / Jahr (5.812,50 € / Monat) | 76.500,00 € / Jahr (6.375,00 € / Monat) | +6.750 € (+9,68 %): Gutverdiener in der GKV zahlen ab 2027 deutlich höhere Höchstbeiträge! |
Warum hat die Politik diese Sonderanhebung für 2027 beschlossen? Indem der Staat sowohl die Beitragsbemessungsgrenze (auf 76.500 Euro) als auch die Versicherungspflichtgrenze (auf 84.150 Euro) um zusätzlich 3.600 Euro nach oben schraubt, müssen gutverdienende gesetzlich Versicherte ab Januar 2027 monatlich mehr Geld in die klammen gesetzlichen Krankenkassen einzahlen – und können sich diesem höheren Höchstbeitrag nicht einfach durch einen schnellen Wechsel in die PKV entziehen.
4. Warum schafft Deutschland die privaten Krankenkassen nicht einfach ab? (4 harte Gründe)
In politischen Talkshows und Wahlkämpfen fordern SPD, Grüne und Linke seit Jahrzehnten regelmäßig die Zusammenlegung von GKV und PKV zu einer einheitlichen „Bürgerversicherung“. Warum ist das trotz wechselnder Bundesregierungen (siehe auch unsere Analysen zu Kanzler Friedrich Merz und den aktuellen Reformdebatten) bis heute nie passiert? Vier handfeste rechtliche und finanzielle Hindernisse stehen einer Abschaffung im Weg:
1. Die 13-Milliarden-Euro-Subvention für Arztpraxen und Kliniken
Für dieselbe Untersuchung erhält ein niedergelassener Arzt von einem Privatpatienten nach der Gebührenordnung für Ärzte (GOÄ) oft das 2,3-fache bis 3,5-fache des Betrags, den die gesetzliche Krankenkasse zahlt – und zwar ohne Quartalsbudgetierung. Nach Berechnungen des Wissenschaftlichen Instituts der PKV (WIP) zahlen Privatversicherte (obwohl sie nur knapp 11 % der Bevölkerung ausmachen) über 20 % der Ausgaben im niedergelassenen Bereich. Ohne diesen jährlichen Mehrumsatz von über 13 bis 15 Milliarden Euro müssten tausende Haus- und Facharztpraxen Personal abbauen oder schließen – oder die GKV-Beiträge für alle Arbeitnehmer müssten sofort massiv steigen, um den Ärzten das fehlende Honorar auszugleichen.
2. Das 340-Milliarden-Euro-Problem (Verfassungsschutz für Alterungsrückstellungen)
Anders als die gesetzlichen Krankenkassen hat die PKV über Jahrzehnte hinweg mehr als 340 Milliarden Euro an Alterungsrückstellungen angespart, damit die Beiträge der Versicherten im Rentenalter bezahlbar bleiben (eine wichtige Säule der privaten Vorsorge, während viele Anleger am Kapitalmarkt derzeit unter Schwankungen leiden – siehe Goldpreis-Analyse 2026). Dieses gigantische Vermögen gehört rechtlich den einzelnen Privatversicherten und unterliegt dem Eigentumsschutz nach Artikel 14 des Grundgesetzes. Der Staat darf diese 340 Milliarden Euro nicht einfach enteignen und in die gesetzlichen Kassen überführen.
3. Verfassungsrechtlicher Schutz der Berufsfreiheit (Artikel 12 GG)
Ein gesetzliches Verbot der privaten Krankenkassenvollversicherung würde einem Berufsverbot für rund 40 private Krankenversicherungsunternehmen mit zehntausenden Beschäftigten gleichkommen. Verfassungsrechtler (unter anderem in Gutachten ehemaliger Bundesverfassungsrichter) weisen seit Jahren darauf hin, dass ein solcher Eingriff in die Berufsfreiheit (Art. 12 GG) vor dem Bundesverfassungsgericht in Karlsruhe kaum Bestand hätte, solange das bestehende System funktionsfähig ist.
4. Die Milliarden-Kostenlawine für Bund und Länder bei den Beamten
Würde man alle rund 1,8 Millionen Beamten sowie Pensionäre zwingen, in die gesetzliche Krankenversicherung zu wechseln, müssten Bund, Länder und Kommunen plötzlich für jeden einzelnen Beamten den regulären Arbeitgeberanteil (rund 8,75 Prozent des Bruttogehalts) jeden Monat sofort an die Krankenkassen überweisen – während sie gleichzeitig weiterhin die hohe Beihilfe für die bereits pensionierten Beamten zahlen müssten. Diese doppelte Haushaltsbelastung von mehreren Milliarden Euro pro Jahr scheuen sämtliche 16 Bundesländer.
5. Warum eine Rückkehr von der PKV in die GKV ab 55 Jahren fast unmöglich ist
So attraktiv die PKV für junge, gesunde Gutverdiener und Selbstständige mit Beiträgen von oft nur 400 bis 600 Euro im Monat ist: Der Gesetzgeber hat eine strenge Einbahnstraße eingebaut, um Missbrauch zu verhindern.
Wer in jungen Jahren in der günstigen PKV Geld spart, soll im Alter – wenn Krankheiten zunehmen und die GKV durch den niedrigeren Rentenbeitrag plötzlich günstiger wäre – nicht einfach zurück in das Solidarsystem wechseln können. Deshalb gilt nach § 6 Absatz 3a SGB V: Ab der Vollendung des 55. Lebensjahres ist eine Rückkehr aus der PKV in die gesetzliche Krankenversicherung selbst dann fast vollständig ausgeschlossen, wenn das Einkommen wieder unter die Versicherungspflichtgrenze fällt. Diese Schranke zeigt einmal mehr, warum das Nebeneinander von GKV und PKV in Deutschland streng getrennt geregelt ist.
🏛️ Weitere aktuelle Analysen zu Sozialsystem, Wirtschaft & Alltag auf TodayWhy
- Rente & Sozialstaat 2026/2027: Rentenreform: Alle 33 Empfehlungen und was sich für Beitragszahler ändert
- Generationenkonflikt in Deutschland: Warum demonstriert Gen Z? Die 5 Gründe hinter den Protesten zu Rente und Sozialabgaben
- US-Politik & Systemvergleich: Warum wählen nicht alle Staaten bei den Midterms – und warum gibt es in den USA nur zwei Parteien?
- Wissen für den Winter: Warum beschlagen Fenster von innen und außen? Der physikalische Unterschied erklärt
Häufig gestellte Fragen (FAQs)
Warum gibt es private Krankenkassen in Deutschland überhaupt?
Das duale System entstand 1883 unter Reichskanzler Otto von Bismarck: Damals wurde die gesetzliche Krankenversicherung nur für schutzbedürftige Arbeiter bis zu einer bestimmten Einkommensgrenze eingeführt. Selbstständige, Freiberufler, Beamte (die staatliche Beihilfe erhalten) und Gutverdiener blieben von der Versicherungspflicht befreit und sicherten sich über private Krankenversicherungen (PKV) ab.
Ab welchem Gehalt darf man 2026 und 2027 in die private Krankenversicherung wechseln?
Im Jahr 2026 müssen Arbeitnehmer ein regelmäßiges Bruttojahreseinkommen von mehr als 77.400 Euro (6.450 Euro pro Monat) verdienen. Ab dem 1. Januar 2027 steigt diese Versicherungspflichtgrenze (JAEG) durch eine gesetzliche Sonderanhebung stark auf 84.150 Euro im Jahr (7.012,50 Euro pro Monat) an. Selbstständige und Beamte dürfen unabhängig vom Einkommen in die PKV wechseln.
Warum werden private Krankenkassen nicht abgeschafft (Bürgerversicherung)?
Einer Abschaffung stehen hohe verfassungsrechtliche und finanzielle Hürden entgegen: Erstens genießen die über 340 Milliarden Euro an Alterungsrückstellungen der Privatversicherten Eigentumsschutz nach Art. 14 Grundgesetz. Zweitens finanzieren Privatpatienten über höhere Arzthonorare (GOÄ) die Arztpraxen in Deutschland mit rund 13 bis 15 Milliarden Euro Mehrumsatz pro Jahr quer, die bei einer Abschaffung sofort im Gesundheitssystem fehlen würden.
Was ist der Unterschied zwischen Krankenkasse und privater Krankenversicherung?
Umgangssprachlich spricht man oft von „privaten Krankenkassen“, rechtlich heißen jedoch nur die gesetzlichen Träger (wie AOK, TK oder Barmer) „Krankenkassen“. Sie arbeiten nach dem Solidarprinzip (Beitrag nach Einkommen). Die privaten Anbieter heißen „Private Krankenversicherung (PKV)“ und berechnen den Beitrag nach dem Äquivalenzprinzip (Alter, Gesundheit und Wunschtarif).