Last Updated on 10 Stunden ago by TodayWhy Editorial
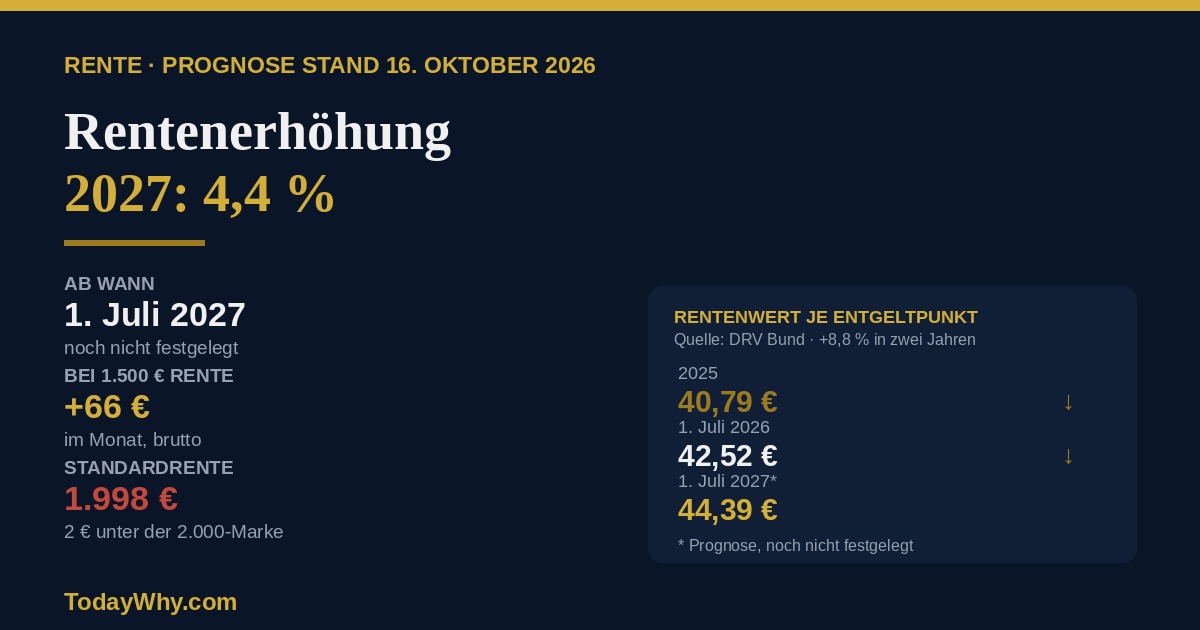
Stand: 16. Oktober 2026. Die Deutsche Rentenversicherung rechnet derzeit mit einer Rentenerhöhung 2027 von 4,4 Prozent zum 1. Juli. Für eine Rente von 1.500 Euro wären das rund 66 Euro mehr im Monat, für 2.000 Euro rund 88 Euro.
Die Zahl ist eine Prognose, kein Beschluss. Festgelegt wird die Rentenerhöhung 2027 verbindlich erst im Frühjahr 2027. Bemerkenswert ist dabei zweierlei: Die Prognose wurde gegenüber einer früheren Schätzung bereits nach unten korrigiert – und sie beruht auf Daten, die inzwischen überholt sein könnten.
Dieser Artikel erklärt, wie die Zahl zustande kommt, warum die Standardrente dabei knapp an der 2.000-Euro-Marke scheitert, und was bis zur endgültigen Festlegung noch passieren kann.
Rentenerhöhung 2027: die Zahlen im Überblick
| Angabe | Wert |
|---|---|
| Prognostizierte Erhöhung | 4,4 % |
| Termin | 1. Juli 2027 |
| Aktueller Rentenwert | 42,52 € je Entgeltpunkt |
| Rentenwert nach der Erhöhung | rund 44,39 € |
| Standardrente heute | rund 1.913,40 € brutto |
| Standardrente 2027 | rund 1.998 € brutto |
| Beitragssatz 2027 | 18,6 % (unverändert) |
| Rentenniveau | Haltelinie 48 % bleibt bestehen |
Die Prognose stammt aus der Frühjahrsfinanzschätzung 2026 der Deutschen Rentenversicherung Bund von Mai 2026.
Warum 4,4 Prozent – und nicht mehr
Wer die Debatte länger verfolgt, hat vielleicht eine höhere Zahl im Kopf. Das ist kein Irrtum.
Die Prognose wurde nach unten korrigiert
Der Rentenversicherungsbericht der Bundesregierung vom November 2025 ging bei der Rentenerhöhung 2027 noch von 4,75 Prozent aus. Die aktuelle Schätzung liegt mit 4,4 Prozent darunter.
Der Unterschied klingt klein, ist aber spürbar: Bei einer Rente von 2.000 Euro sind 4,75 Prozent rund 95 Euro, 4,4 Prozent dagegen rund 88 Euro. Sieben Euro im Monat, 84 Euro im Jahr.
Warum sie wieder steigen könnte
Hier liegt der interessanteste Punkt der ganzen Rechnung. Die Prognose von 4,4 Prozent stützt sich auf die Frühjahrsprojektion der Bundesregierung vom April 2026.
Diese Projektion kannte die Lohnzahlen des zweiten Quartals noch nicht. Inzwischen liegen sie vor: Die Nominallöhne stiegen sowohl im ersten als auch im zweiten Quartal 2026 um 4,1 Prozent.
Weil die Löhne der wichtigste Treiber der Rentenanpassung sind, kann eine Prognose, die auf älteren Daten beruht, nach oben korrigiert werden – genauso, wie sie zuvor nach unten korrigiert wurde. Die 4,4 Prozent sind deshalb eine Momentaufnahme, keine Zusage.
Zwei Euro bis zur 2.000-Euro-Marke
Ein Detail hat in der Berichterstattung besondere Aufmerksamkeit bekommen, und es erklärt gut, wie knapp solche Rechnungen sind.
Die Standardrente ist eine Vergleichsgröße: die Rente einer Person, die 45 Jahre lang genau durchschnittlich verdient hat. Das entspricht 45 Entgeltpunkten. Derzeit liegt sie bei rund 1.913,40 Euro brutto im Monat.
Mit 4,4 Prozent stiege sie auf rund 1.998 Euro. Das sind etwa zwei Euro unter der symbolischen Marke von 2.000 Euro.
Damit die Standardrente diese Marke überspringt, bräuchte es eine Anpassung von rund 4,53 Prozent. Der Abstand zwischen Prognose und Marke beträgt also nur gut ein Zehntel Prozentpunkt – bei einer Zahl, die ohnehin noch nicht feststeht.
Wichtig zur Einordnung: Die Standardrente ist eine Rechengröße, keine typische Rente. Sie beschreibt einen idealtypischen Erwerbsverlauf, den viele Menschen nicht haben. Wer weniger verdient oder kürzer eingezahlt hat, liegt deutlich darunter.
Was die Rentenerhöhung 2027 konkret bringt
Die Anpassung wirkt prozentual. Wer mehr Rente bezieht, bekommt entsprechend mehr dazu.
| Rente heute | Plus bei 4,4 % | Neue Rente | Plus pro Jahr |
|---|---|---|---|
| 1.000 € | 44,00 € | 1.044,00 € | 528 € |
| 1.200 € | 52,80 € | 1.252,80 € | 633,60 € |
| 1.500 € | 66,00 € | 1.566,00 € | 792 € |
| 1.800 € | 79,20 € | 1.879,20 € | 950,40 € |
| 2.000 € | 88,00 € | 2.088,00 € | 1.056 € |
| 2.500 € | 110,00 € | 2.610,00 € | 1.320 € |
| 3.000 € | 132,00 € | 3.132,00 € | 1.584 € |
Zwei Hinweise zu dieser Tabelle. Erstens sind das Bruttobeträge – Beiträge zur Kranken- und Pflegeversicherung und gegebenenfalls Steuern gehen davon noch ab. Zweitens gilt die Erhöhung ab dem 1. Juli, also nur für ein halbes Jahr 2027. Die Jahresangaben in der rechten Spalte beziehen sich auf zwölf Monate ab der Erhöhung.
Wie die Rentenanpassung berechnet wird
Die Rentenerhöhung 2027 wird nicht politisch beschlossen, sondern nach einer gesetzlichen Formel ermittelt. Das erklärt, warum sie sich vorher nur schätzen lässt.
Der Rentenwert als Hebel
Die Renten in Deutschland werden nicht direkt angehoben. Angehoben wird der Rentenwert – der Eurobetrag, den ein Entgeltpunkt wert ist.
Die eigene Rente ergibt sich aus der Zahl der gesammelten Entgeltpunkte multipliziert mit diesem Rentenwert. Wer in einem Jahr genau den Durchschnitt verdient, erhält einen Entgeltpunkt.
Der Rentenwert liegt seit dem 1. Juli 2026 bei 42,52 Euro, zuvor waren es 40,79 Euro. Bei 4,4 Prozent stiege er auf rund 44,39 Euro.
Weil der Hebel für alle derselbe ist, wirkt jede Anpassung gleichmäßig prozentual – unabhängig davon, wie hoch die einzelne Rente ist.
Wer die Zahl festlegt und wann
Den endgültigen Wert bestimmt das Bundesministerium für Arbeit und Soziales im Frühjahr 2027. Grundlage sind Daten des Statistischen Bundesamtes und der Deutschen Rentenversicherung Bund.
Festgeschrieben wird er in der Rentenwertbestimmungsverordnung, die das Kabinett wenige Wochen später beschließt. Erst damit steht die Rentenerhöhung 2027 verbindlich fest.
Das Ministerium, das diese Verordnung vorbereitet, steht derzeit unter neuer Leitung: Bärbel Bas gab das Amt im Oktober 2026 ab. Die Hintergründe haben wir im Artikel dazu beschrieben, warum Bärbel Bas zurückgetreten ist.
Die Haltelinie von 48 Prozent
Ein Faktor kann die Erhöhung über das hinausschieben, was die Löhne allein ergeben würden.
Das Rentenniveau beschreibt das Verhältnis der Standardrente zum Durchschnittsverdienst. Für 2027 gilt weiterhin eine Haltelinie von 48 Prozent: Das Niveau darf diesen Wert nicht unterschreiten.
Daraus folgt eine Mechanik, die viele überrascht. Steigen die Löhne stark, würde das Rentenniveau rechnerisch sinken, wenn die Renten langsamer wachsen. Um die Haltelinie einzuhalten, muss die Anpassung dann so ausfallen, dass das Niveau gehalten wird – die Erhöhung kann dadurch höher ausfallen als der reine Lohnzuwachs.
Das ist einer der Gründe, warum eine Prognose von 4,4 Prozent bei einem Lohnplus von 4,1 Prozent nicht widersprüchlich ist.
Warum die Erhöhung erst zum 1. Juli kommt
Anders als viele andere Leistungen greift die Rentenerhöhung 2027 nicht zum Jahreswechsel, sondern zur Jahresmitte. Das ist gesetzlich so festgelegt und jedes Jahr gleich.
Der Grund liegt im Datenfluss: Die Anpassung stützt sich auf die Lohnentwicklung des Vorjahres. Diese Zahlen liegen erst im Frühjahr belastbar vor. Zwischen Datenlage, Verordnung und Auszahlung bleibt so genug Zeit.
Praktisch heißt das: Im ersten Halbjahr 2027 gilt noch der alte Rentenwert. Die höhere Zahlung erscheint erstmals mit der Juli-Rente.
Was mit dem Beitragssatz passiert
Für Beschäftigte ist die zweite relevante Zahl der Beitragssatz zur gesetzlichen Rentenversicherung. Er bleibt 2027 bei 18,6 Prozent, getragen je zur Hälfte von Arbeitnehmern und Arbeitgebern.
Dass Renten steigen und der Beitragssatz gleich bleibt, ist für das Jahr 2027 vorgesehen. Für die Jahre danach sind die Prognosen zurückhaltender – sowohl bei den Erhöhungen als auch bei der Frage, wie lange der Satz stabil bleibt.
Wie das System insgesamt umgebaut werden soll, behandeln wir ausführlich im Artikel zur Rentenreform 2026 und ab wann sie gilt.
So rechnen Sie Ihre eigene Erhöhung aus
Die Prozentzahl gilt für alle gleich, der Eurobetrag nicht. Wer wissen will, was die Rentenerhöhung 2027 für ihn persönlich bedeutet, braucht nur zwei Angaben.
Variante 1 – aus der aktuellen Rente: Monatliche Bruttorente × 1,044. Bei 1.420 Euro also 1.420 × 1,044 = 1.482,48 Euro, ein Plus von 62,48 Euro.
Variante 2 – aus den Entgeltpunkten: Die Zahl der Entgeltpunkte steht in der jährlichen Renteninformation der Deutschen Rentenversicherung. Entgeltpunkte × Rentenwert ergibt die Bruttorente.
- Heute: 38 Entgeltpunkte × 42,52 € = 1.615,76 €
- Ab Juli 2027: 38 × 44,39 € = 1.686,82 €
- Differenz: rund 71 € im Monat
Zwei Dinge sind dabei zu beachten. Erstens handelt es sich um Bruttowerte – Kranken- und Pflegeversicherungsbeiträge sind noch nicht abgezogen. Zweitens ist der Rentenwert von 44,39 Euro ein Prognosewert; er steht erst im Frühjahr 2027 fest.
Wer zusätzliche Zu- oder Abschläge hat, etwa wegen eines vorgezogenen Rentenbeginns, rechnet mit seinem tatsächlichen Zahlbetrag nach Variante 1. Das Verhältnis bleibt dasselbe, weil der Abschlag prozentual wirkt.
Wie die Rentenerhöhung 2027 im Vergleich dasteht
Ein Blick auf das Vorjahr hilft bei der Einordnung. Zum 1. Juli 2026 stieg der Rentenwert von 40,79 Euro auf 42,52 Euro. Das entspricht einer Anpassung von rund 4,24 Prozent.
Die prognostizierten 4,4 Prozent für 2027 lägen damit leicht darüber. Zwei kräftige Jahre hintereinander also – und laut Prognose danach ein deutlicher Bruch.
Der Grund für die beiden starken Jahre liegt in der Lohnentwicklung. Nach einer Phase hoher Inflation holten die Tarifabschlüsse auf, und die Rentenanpassung folgt den Löhnen mit Verzögerung. Genau diese Verzögerung erklärt auch, warum Rentner die Inflation später spüren als Beschäftigte – in beide Richtungen.
Der Ausblick: 2028 bis 2040
Die Rentenerhöhung 2027 fällt im längeren Vergleich überdurchschnittlich aus. Die Prognosen für die Folgejahre liegen deutlich darunter.
| Jahr | Prognostizierte Anpassung |
|---|---|
| 2027 | 4,4 % |
| 2028 | 2,3 % |
| 2029 | 2,8 % |
| 2030 | 2,9 % |
| 2035 | 2,3 % |
| 2040 | 3,0 % |
Je weiter die Prognose reicht, desto unsicherer wird sie. Langfristwerte beruhen auf Annahmen zu Löhnen, Beschäftigung und Demografie, die sich über ein Jahrzehnt erheblich verschieben können. Als Orientierung taugen sie, als Planungsgrundlage nur eingeschränkt.
Der Befund bleibt dennoch: 2027 ist ein vergleichsweise starkes Jahr, danach ist mit kleineren Schritten zu rechnen.
Was die Zahl wert ist – und was nicht
Die Rentenerhöhung 2027 um 4,4 Prozent bedeutet nicht automatisch 4,4 Prozent mehr Kaufkraft. Entscheidend ist der Abstand zur Inflation.
- Liegt die Inflation darunter, steigt die Kaufkraft real.
- Liegt sie darüber, bleibt nominal mehr auf dem Konto, real aber weniger.
- Brutto ist nicht netto. Von der Erhöhung gehen Beiträge zur Kranken- und Pflegeversicherung ab.
- Steuerpflicht kann entstehen. Eine Erhöhung kann dazu führen, dass eine Rente erstmals über den Grundfreibetrag steigt.
Der letzte Punkt wird regelmäßig unterschätzt. Weil der steuerpflichtige Anteil der Rente vom Jahr des Rentenbeginns abhängt und Rentenerhöhungen in voller Höhe steuerpflichtig sind, kann eine Anpassung für manche Rentner eine Steuererklärungspflicht auslösen.
Häufige Fragen
Wie hoch fällt die Rentenerhöhung 2027 aus?
Nach der aktuellen Schätzung der Deutschen Rentenversicherung 4,4 Prozent zum 1. Juli 2027. Das ist eine Prognose; den endgültigen Wert legt das Bundesarbeitsministerium im Frühjahr 2027 fest.
Wann kommt die Rentenerhöhung 2027 auf dem Konto an?
Zum 1. Juli 2027. Im ersten Halbjahr gilt noch der bisherige Rentenwert von 42,52 Euro.
Wie viel mehr bekomme ich konkret?
Bei 4,4 Prozent sind es rund 44 Euro bei 1.000 Euro Rente, 66 Euro bei 1.500 Euro und 88 Euro bei 2.000 Euro – jeweils brutto und pro Monat.
Warum war früher von 4,75 Prozent die Rede?
Der Rentenversicherungsbericht der Bundesregierung vom November 2025 ging von 4,75 Prozent aus. Die Frühjahrsfinanzschätzung von Mai 2026 korrigierte den Wert auf 4,4 Prozent.
Kann die Zahl noch steigen?
Ja. Die Prognose beruht auf der Frühjahrsprojektion der Bundesregierung von April 2026 und kennt die starken Lohnzahlen des zweiten Quartals noch nicht. Da Löhne der wichtigste Treiber sind, ist eine Korrektur in beide Richtungen möglich.
Erreicht die Standardrente 2.000 Euro?
Bei 4,4 Prozent nicht ganz: Sie käme auf rund 1.998 Euro brutto. Nötig wären etwa 4,53 Prozent. Die Standardrente ist allerdings eine Rechengröße für 45 Jahre Durchschnittsverdienst, keine typische Rente.
Steigt der Beitragssatz 2027?
Nein, er bleibt bei 18,6 Prozent.
Muss ich wegen der Erhöhung Steuern zahlen?
Möglich. Rentenerhöhungen sind in voller Höhe steuerpflichtig, deshalb kann eine Anpassung dazu führen, dass eine Rente erstmals über dem Grundfreibetrag liegt. Ob das zutrifft, hängt vom Rentenbeginn und von weiteren Einkünften ab.
Fazit
Die Rentenerhöhung 2027 dürfte mit 4,4 Prozent überdurchschnittlich ausfallen – deutlich stärker als die für die Folgejahre prognostizierten zwei bis drei Prozent. Für eine Rente von 1.500 Euro bedeutet das rund 66 Euro mehr im Monat ab Juli.
Festgelegt ist davon noch nichts. Die Zahl stammt aus einer Schätzung vom Mai 2026, die auf Regierungsdaten von April beruht – und damit auf einem Stand vor den starken Lohnzahlen des zweiten Quartals. Verbindlich wird die Rentenerhöhung 2027 erst mit der Rentenwertbestimmungsverordnung im Frühjahr.
Wer die Entwicklung verfolgen will, achtet weniger auf die Prognosezahl selbst als auf die Lohnstatistik. Sie entscheidet, ob aus 4,4 Prozent am Ende mehr oder weniger wird – und ob die Standardrente die 2.000 Euro doch noch erreicht.